一、行业概述
广播电视节目制作及发射设备行业是电子信息产业的重要组成部分,涵盖节目采集、编辑、播出、传输、发射等环节所需的技术设备。随着媒体融合和数字化转型的加速,该行业正经历深刻变革。2022-2028年,中国广播电视节目制作及发射设备行业将在政策引导、技术升级和市场需求的多重驱动下,呈现新的发展态势。
二、行业发展环境分析
1. 政策环境
国家广电总局持续推进智慧广电建设,出台《关于加快推进广播电视媒体深度融合发展的意见》等政策,鼓励超高清视频、5G、人工智能等新技术应用,为行业发展提供政策支持。安全播出和网络安全要求日益严格,推动设备更新换代。
2. 经济环境
中国宏观经济稳中向好,文化传媒产业规模持续扩大,广播电视行业收入稳步增长,为设备投资提供经济基础。但受全球经济波动和疫情影响,部分项目预算可能收紧。
3. 技术环境
超高清(4K/8K)、5G、云计算、AI、VR/AR等技术快速发展,推动广播电视制播和发射设备向IP化、云化、智能化方向演进。编解码技术、传输协议、发射机效率等关键领域不断突破。
三、市场规模与供需分析
1. 市场规模
2022年中国广播电视节目制作及发射设备市场规模约为XX亿元(注:具体数据需根据实际调研填写),预计2022-2028年复合增长率约为X%。增长主要来自超高清设备升级、地面数字电视发射机改造、应急广播体系建设等。
2. 供需状况
供给端:国内企业在中低端设备市场具备较强竞争力,但高端核心设备(如高端摄像机、编码器、大功率发射机)仍依赖进口。需求端:各级广播电视台、融媒体中心、网络公司是主要客户,超高清制播设备、IP化演播室、5G传输设备需求旺盛。
3. 细分市场
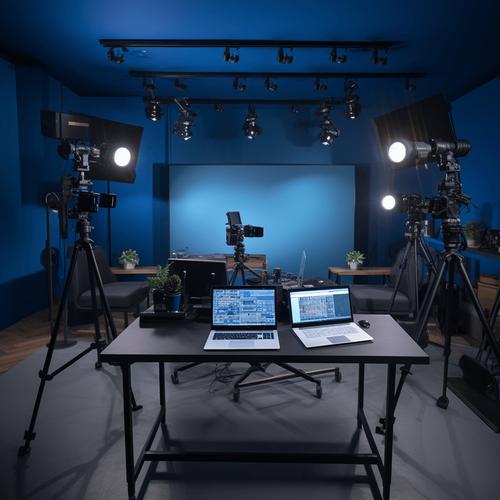
节目制作设备:包括摄像机、切换台、监视器、编辑系统等。超高清摄像机、虚拟演播室系统增长迅速。
发射设备:包括数字电视发射机、调频广播发射机、天线馈线等。地面数字电视发射机更新需求稳定,5G广播技术试验逐步推进。
四、竞争格局
行业竞争较为分散,国内外企业并存。国际品牌如索尼、松下、草谷、罗德与施瓦茨等在高端市场占据优势;国内企业如华为、中兴(传输设备)、数码视讯(编码器)、同洲电子(数字电视前端)、飞利浦(天线)等在中低端市场和特定领域具有竞争力。未来竞争将聚焦技术创新、服务能力和性价比。
五、行业发展趋势
- 超高清化:4K/8K超高清设备成为主流,带动制作和发射设备升级。
- IP化与云化:基于IP的制播架构和云制作平台逐步普及,提高灵活性和效率。
- 智能化:AI技术应用于内容生产、自动播出、信号监测等环节,提升智能化水平。
- 融合化:广播电视与5G、互联网深度融合,推动5G广播、融媒体平台发展。
- 绿色化:节能环保的发射设备和天线技术受到重视,降低能耗。
六、发展建议
- 加强核心技术研发,突破高端设备瓶颈。
- 推动产业链协同,培育本土龙头企业。
- 紧跟技术趋势,加快超高清、IP化、智能化布局。
- 拓展海外市场,提升国际竞争力。
- 关注政策导向,抓住智慧广电、应急广播等机遇。
七、结论
2022-2028年,中国广播电视节目制作及发射设备行业将在技术升级和需求拉动下保持增长,超高清、IP化、智能化是主要方向。企业需加大创新力度,优化产品结构,以应对市场竞争和政策变化,实现高质量发展。